- Si le donataire conclut une nouvelle assurance vie, la taxe sur primes de 2% s’applique une nouvelle fois.
- SI
- Il s’agit d’une assurance vie de la branche 21 ou d’une assurance-vie de la branche 23 avec garantie de rendement.
- Le rachat intervient alors que la police n’a pas encore couru 8 ans et n’intègre pas de couverture-décès de 130%.
Le rachat entraîne l’application du précompte mobilier de 25%. |
- (> Courrier du 17 avril 2008 à Assuralia)
Le cession de tous les droits du preneur ne donne pas lieu à l’application de la taxe sur primes de 2%.
- Le don d’assurance intervenant durant les 8 premières années.
- D’une assurance-vie de la branche 21
- D’une assurance-vie de la branche 23 avec garantie de rendement
n’est pas une opération imposable pour l’application du précompte mobilier de 25%. |
- Droits de succession
(> Lettre non publiée de l’administration fiscale du 9 avril 2013)
- Droits de donation
- Les droits de donation proportionnels (3/7 %; 3,3/5,5/7,7%) sont d’application sur la valeur de rachat de l’assurance-vie le jour à la date de présentation à l’enregistrement de l’écrit sur lesquels les droits de donation sont dus.
- Les droits de donation seront libératoires pour l’accroissement de la valeur du capital après le don d’assurance (sauf dans l’hypothèse du décès du donateur dans les 3 ans (discussion).
| Standpunt Vlabel nr 15133 du 12 octobre (applicable à tous les décès survenus après le 1er mars
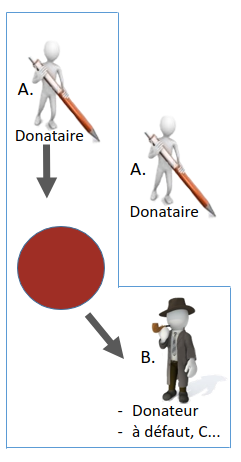
Dans le cadre d’un don d’assurance, seuls les droits du preneur à l’égard de l’assureur sont transférés au donataire (et non la prestation d’assurance).
 Le donataire devra acquitter les droits de succession sur le fondement de l’article 2.7.1.0.6, §2, 3è al. 1° VCF. |



 Mydeed
 Mydeed Belgique

 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International