


Mécanisme de l’article 11 du C. SUCC

Lorem ipsum dolor sit amet consectetur. Donec placerat sed mauris mauris. Sagittis lacus lacus, faucibus blandit enim. Facilisis mollis a. Lorem ipsum dolor sit amet consectetur. Donec placerat.

Jan
20

Lorem ipsum dolor sit amet

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Fusce…

Lire la suite

MÉCANISME DE L’ARTICLE 11 DU C. SUCC

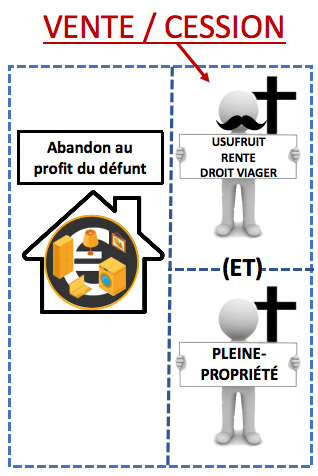
Dans la mesure où la présomption de libéralité est mise en oeuvre pour la totalité ou une fraction des biens vendus ou cédés, les biens sont réputés faire partie de la succession du de cujus, pour être fiscalement recueillis à titre de legs par l'acquéreur ou le cessionnaire.
  • Si la vente ou la cession a été consentie indivisément à plusieurs personnes, la situation de chacun des acquéreurs ou cessionnaires s'apprécie indépendamment de celle des autres (// art. 10 C. succ)
  • Valeurs à prendre en considération: voy. art. 10 C. succ
  • Prorata de revenus ou de rente: voy. art. 10 C. succ
  • Le droit proportionnel d’enregistrement perçu lors de la vente ou de la cession est imputable sur le droit de succession exigible par application de la fiction de legs établie à l'article 11 du C. succ.
  • L'imputation n'est toutefois autorisée que dans la mesure où l'opération de vente ou de cession est traitée comme libéralité déguisée, après calcul de la réduction prévue à l'article 12 du C. succ..
  • L'imputation du droit d'enregistrement n'est permise que s'il s'agit du droit effectivement perçu (ou à percevoir obligatoirement) en Belgique.
La T.V.A. qui aurait été perçue, le cas échéant, à l'occasion de la vente ou de la cession visée à l'article 11 du C. succ., ne saurait en aucune manière être imputée sur le droit de succession dû pour le legs fictif.