Droits des différents héritiers sur le patrimoine successoral |
 C’est la loi française quis’appliquera au cas de figure exposé.
|
DROIT NATIONAL |  Article 1, al. 3 de la loi du 27 décembre 1817 pour la perception du droit de succession : « Il sera pareillement perçu à titre de droit de mutation, un impôt sur la valeur des biens immeubles situés dans ce Royaume, recueillis ou acquis en propriété ou en usufruit, par le décès de quelqu’un qui n’y est pas réputé habitant et décédant après le 31 décembre 1817 » Article 12, al. 1er de la loi du 13 juin 1984 portant révision de certaines dispositions législatives régissant la perception des droits d’enregistrement, de succession et de timbre:
« (1) Sous les conditions établies au numéro 3 ci-dessous, aucun droit de succession ne sera perçu sur les biens meubles situés à l ́étranger donnant lieu à la perception, au pays de la situation d ́un impôt successoral uniquement à raison de la nationalité du dé cujus. »
Les immeubles sis au Grand-Duché de Luxembourg seront soumis au droit de mutation par décès Dans l’hypothèse envisagée, cette exception ne s’applique pas de telle sorte que les biens mobiliers sis en
France seront soumis aux droits de succession au Grand-Duché de Luxembourg
Le patrimoine successoral ne sera pas soumis aux droits de succession en Belgique |
|
PAS DE DOUBLE IMPOSITION
AVEC LE GRAND-DUCHE DE LUXEMBOURG |
DROIT NATIONAL | - Périmètre du pouvoir d’imposition
Article 1, al. 3 de la loi du 27 décembre 1817 pour la perception du droit de succession : « Il sera pareillement perçu à titre de droit de mutation, un impôt sur la valeur des biens immeubles situés dans ce Royaume, recueillis ou acquis en propriété ou en usufruit, par le décès de quelqu’un qui n’y est pas réputé habitant et décédant après le 31 décembre 1817 » Article 12, al. 1er de la loi du 13 juin 1984 portant révision de certaines dispositions législatives régissant la perception des droits d’enregistrement, de succession et de timbre:
« (1) Sous les conditions établies au numéro 3 ci-dessous, aucun droit de succession ne sera perçu sur les biens meubles situés à l ́étranger donnant lieu à la perception, au pays de la situation d ́un impôt successoral uniquement à raison de la nationalité du dé cujus. »
Dans l’hypothèse envisagée, cette exception ne s’applique pas de telle sorte que les biens mobiliers sis en France seront soumis aux droits de succession au Grand-Duché de Luxembourg Article 61, al. 1er de la loi du 23 décembre 1913 : « Aucun droit de succession ne sera perçu sur les immeubles dépendant de la succession d’un habitant du Grand-Duché et qui sont situés à l’étranger »
Les droits de succession luxembourgeois ne s’appliquent pas à l’immeuble sis en France ni à l’immeuble sis en Belgique.
Le patrimoine successoral ne sera pas soumis aux droits de succession en Belgique
DROIT NATIONAL |
| 
| 
|
| Il est établi un droit de mutation par décès (art. 1er, 2° C. succ. Bxl) sur la valeur, déduction faite du passif visé à l’article 27, al. 1, SI le défunt est habitant de l’Espace économique européen, des biens immeubles situés en Belgique recueillis dans la succession d’un non-habitant du Royaume. | Le droit de mutation est établi sur la valeur des biens immeubles situés en Belgique et recueillis dans la succession d’un non-habitant du Royaume (art. 2.7.3.1.1. du Code flamand de la Fiscalité (C.F.F)) | Il est établi un droit de mutation par décès, sur la valeur des biens immeubles situés en Belgique recueillis dans la succession d’un non-habitant du Royaume déduction faite des dettes se rapportant spécialement à ces biens (art. 1er, 1° C. succ. w) |
| Ces droits sont dus sur les biens successoraux, sans distinguer selon qu’ils sont transmis en suite de dévolution légale, de disposition testamentaire ou d’institution contractuelle (art. 2) | L’imposition de succession est dû, que l’acquisition découle de la dévolution légale, d’une disposition testamentaire ou d’une institution contractuelle (art. 2.7.1.0.2 C.F.F) | |
|
 Les actions ou parts représentatives du capital d’une société dont la personnalité juridique est distincte de celles des associés ne tombent pas sous le coup du droit de mutation par décès, MEME LORSQUE l’actif social n’est composé que d’immeubles sis en Belgique
SEULS les immeubles sis en Belgique seront soumis aux droits de mutation en Belgique |
|
| Localisation des droits de mutation par décès
|
| EXERCICE PARALLELE PAR LA FRANCE DE SA JURIDICTION FISCALE |
DROIT NATIONAL |
| | |
| Article 750ter 3° Code général des Impôts (CGI): (Sont soumis aux droits de mutation à titre gratuit) « Les biens meubles et immeubles situés en France ou hors de France, et notamment les fonds publics, parts d'intérêts, biens ou droits composant un trust défini à l'article 792-0 bis et produits qui y sont capitalisés, créances et généralement toutes les valeurs mobilières françaises ou étrangères de quelque nature qu'elles soient, reçus par l'héritier, le donataire, le légataire ou le bénéficiaire d'un trust défini au même article 792-0 bis qui a son domicile fiscal en France au sens de l'article 4 B. Toutefois, cette disposition ne s'applique que lorsque l'héritier, le donataire ou le bénéficiaire d'un trust a eu son domicile fiscal en France pendant au moins six années au cours des dix dernières années précédant celle au cours de laquelle il reçoit les biens |
es biens meubles et immeubles sis au Grand-Duché de Luxembourg et en Belgique sont également soumis aux droits de mutation à titre gratuit français
La France et le Grand-Duché de Luxembourg n’ont pas conclu de convention de prévention de la double imposition en matière d’impôts successoraux
| | |
Article 784 A Code général des Impôts (CGI):
« Dans les cas définis aux 1° et 3° de l'article 750 ter, le montant des droits de mutation à titre gratuit acquitté, le cas échéant, hors de France est imputable sur l'impôt exigible en France. Cette imputation est limitée à l'impôt acquitté sur les biens meubles et immeubles situés hors de France. » |
|
|
EVITEMENT DE LA DOUBLE IMPOSITION
AVEC LE GRAND-DUCHE DE LUXEMBOURG |
EVITEMENT DE LA DOUBLE IMPOSITION ENTRE LA Belgique ET LA France
-Convention franco-belge du 20 janvier 1959 tendant à éviter les doubles impositions et à régler certaines autres questions en matière d’impôts sur les successions et de droit d’enregistrement |
|
- Attribution du pouvoir d’imposition
| - Le principe
- Les biens immeubles sont imposables dans l’État où ils sont situés
- les droits immobiliers sont imposables dans l’État où sont situés les immeubles auxquels ces droits s’appliquent
Le caractère immobilier d’un bien ou d’un droit est déterminé d’après la législation de l’État dans lequel est situé le bien considéré ou le bien sur lequel porte le droit envisagé.
N’ont pas le caractère de biens ou de droits immobiliers:
les créances de toute nature garanties par une hypothèque ou un privilège sur immeubles
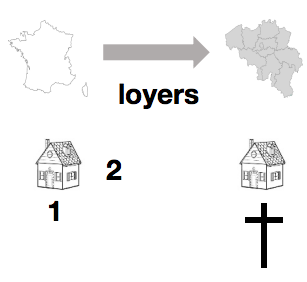 | En cas de décès d’une personne
- habitant la Belgique
- qui est propriétaire d’immeubles en France
➔ le droit de mutation par décès n’est pas dû en France sur le montant des arriérés de loyer ou sur le prorata des loyers en cours. |
|
|  Les droits de
mutation belges
sont applicables |
Les droits de
mutation à titre gratuit français sont également applicables (voy. pt. 3 ci-dessous) |
|
 |
DROIT EUROPEEN | Convention
Chaque État conserve le droit de calculer l’impôt sur les biens qui sont réservés à son imposition d’après le taux moyen qui serait applicable s’il était tenu compte de l’ensemble des biens que sa législation interne lui permettrait d’imposer (en l’absence de Convention) (art.10,b)
Les deux États contractants peuvent se prévaloir de cette faculté :
- l’État du domicile du défunt
- l’État de la situation des biens imposables en vertu de la convention (EX: État de situation de l’immeuble)
|
| Décès d’un résident français |
 | France | Belgique |
| La déclaration de succession déposée en France devra mentionner tous les biens successoraux, que leur imposition soit réservée à la France ou non | La législation interne belge (régionale) n’assujettit au droit de mutation par décès que
- les immeubles situés en Belgique et
- et les droits réels portant sur pareils biens
La déclaration de mutation par décès déposée en Belgique ne devra mentionner que les biens soumis à son imposition (immeubles situés en Belgique). |
|
- Système d’imputation de l’impôt étranger (ou crédit d’impôt)
DROIT EUROPEEN | L’État où le défunt avait son domicile au moment de son décès peut, conformément à sa législation interne, imposer également les biens situés dans l’autre État, énumérés aux articles 4 à 7
| Un impôt est dû dans le pays de situation | Aucun impôt n’est dû dans le pays de situation |
| Le pays du dernier domicile impute sur son impôt, dans la mesure où celui-ci frappe lesdits biens, le montant de l’impôt perçu dans l’autre État du chef des mêmes biens | L’article 10, b, de la Convention ne trouve pas à s’appliquer même si la non-perception résulte d’une exemption particulière, d’un abattement |
 |
DROIT NATIONAL |
Décès d’un résident français
|
 | France | Belgique |
1° La France peut asseoir son impôt, conformément à sa législation, sur tous les biens situés matériel-lement ou juridiquement en Belgique et en France et dépendant de la succession d’une personne domiciliée en France au moment de son décès (art. 10,b, 1re phrase)
| |
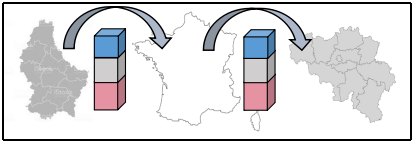
| 2° par application de cette même disposition, la France devra imputer sur le montant de l’impôt auquel elle soumet les biens dont l’imposition est attribuée à la Belgique en vertu des articles 4 à 7 de la Convention, et dans la limite de ce montant, les droits de mutation par décès perçus en Belgique à raison de ces biens (art. 10, b, 2e phrase) | |
Parts de SCI
(soumises à l’I.R. en Fr)
L’ imputation de l’impôt successoral belge devra être faite, et ce, malgré l’impossibilité générale et de principe de le faire en droit interne français |
|
|
 |
|
|
| Décès d’un résident luxembourgeois |
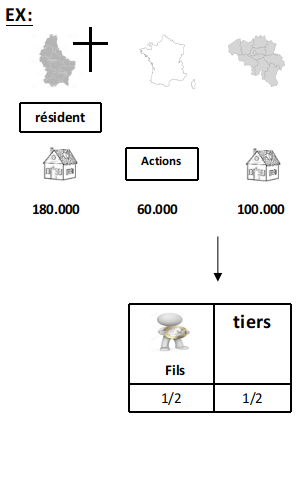 | G-D de Luxembourg | France | Belgique |
Droits de succession
 | Fils |
| Immeuble sis au G-D de Luxembourg et portefeuille d’actions |
La loi exonère de droit de succession la part recueillie par un héritier en ligne directe dans la succession d’un ascendant
(art. 57 de la loi du 23 décembre 1913 concernant la révision de la législation qui régit les impôts dont le recouvrement est attribué à l’administration de l’enregistrement et des domaines) |
| 0,00 € |
| Droit de mutation à titre gratuit
| Droits de mutation
| Fils |
| Immeuble sis au G-D de Luxembourg et portefeuille d’actions |
| Ces actifs sortent de la sphère des droits de succession belges |
|
|
|
| Décès d’un résident luxembourgeois |
| G-D de Luxembourg | France | Belgique |
Droits de succession
| Tiers |
| Immeuble sis en Belgique |
| L’immeuble sort de la sphère d’application des droits de succession luxembourgeois |
| Immeuble sis au G-D de Luxembourg et portefeuille d’actions |
| 120.000 x 15% = 18.000 € |
| Droit de mutation à titre gratuit
| Tiers |
| Immeuble sis en Belgique |
| Le tiers n’ayant, par hypothèse, pas son domicile fiscal en France au sens de l’article 750ter 3° CGI, aucun droit de mutation n’est dû sur l’immeuble sis en Belgique |
| Immeuble sis au G-D de Luxembourg et portefeuille d’actions |
Le tiers n’ayant, par hypothèse, pas son domicile fiscal en France au sens de l’article 750ter 3° CGI, aucun droit de mutation n’est dû sur l’immeuble sis en Belgique
SI le tiers avait eu son domicile fiscal en France 170.000 € (moins l’abattement de 1.564 € prévu à l’art. 788, IV, C.G.I.) à 60 % (art. 777, tableau III,C.G.I.)
(170.000 – 1.564 =) 168.436 € x 40%= 67.374,40
L’imputation de l’impôt successoral luxembourgeois se calcule comme suit:
Impôt acquitté à l’étranger x valeur brute des avoirs sis à l’étranger
Valeur brute de l’ensemble du patrimoine successoral= 9.529,41 €
Le droit de mutation final perçu en France s’élève à (67.374,40 – 9.529,41) = 57.844,99
| Le montant imputé ne couvre pas la totalité de l’impôt perçu au G-D de Luxembourg |
DOUBLE TAXATION |
| Droits de mutation
| Tiers |
| Immeuble sis en Belgique |
- 50.000 € à 40 %
= 20.000 € |
| Immeuble sis au G-D de Luxembourg et portefeuille d’actions |
| Ces actifs sortent de la sphère des droits de succession belges |
|
| |  CJCE, 12 février 2009, C-67/08 (Block), pt. 36: « les articles 56 CE et 58 CE doivent être interprétés en ce sens qu’ils ne s’opposent pas à une réglementation d’un État membre, telle que celle en cause au principal, qui, en ce qui concerne le calcul des droits de succession dus par un héritier résident de cet État membre sur des créances en capital détenues sur une institution financière située dans un autre État membre, ne prévoit pas, lorsque la personne dont la succession est ouverte résidait, à la date de son décès, dans le premier État membre, l’imputation sur les droits de succession dus dans celui-ci des droits de succession acquittés dans l’autre État membre
CJCE, 11 décembre 2003, Héritiers de H. Barbier, aff. 364/01, pt 76 « le droit communautaire s'oppose à une réglementation nationale concernant le calcul du montant de l'impôt exigible en cas d'acquisition par succession d'un bien immobilier sis dans l'État membre concerné selon laquelle, pour estimer la valeur de ce bien, l'obligation inconditionnelle qui incombait au détenteur du droit réel de délivrer celui-ci à une autre personne, qui a la propriété économique dudit bien, peut être prise en compte si, à la date de son décès, il résidait dans cet État, alors qu'elle ne peut pas l'être s'il résidait dans un autre État membre. »
Le calcul de l’imputation de l’impôt étranger, par contraste avec le calcul des droits de mutation français, ne prend pas en compte la déduction d’un quelconque passif).
➔ Ceci pourrait constituer une discrimination non justifiée au regard du droit communautaire. | |
|
|
|


 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International

 Pour la perception du droit de mutation, il s’agit d’une charge à ajouter au prix, qui consiste en la valeur de la jouissance réservée par le vendeur :
 Les parties doivent communiquer la valeur de la charge à ajouter au prix.