

 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International
Acquisition d’un bien immobilier
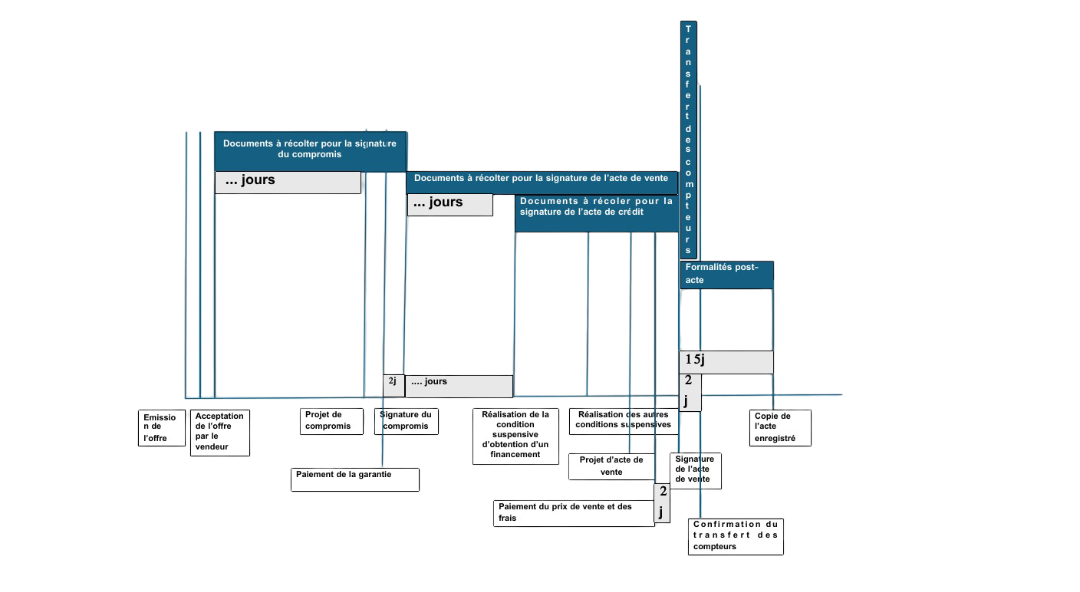
1. Procédure d’acquisition
1. Ouverture du dossier
Acheter un bien est une décision importante, qui engage sur le long terme. Elle comporte des implications juridiques qu’il ne faut pas sous-estimer. C’est pourquoi il est essentiel de se faire accompagner par un professionnel dès le début du processus.
Pour ce faire, l’acquéreur peut prendre contact avec un Notaire. Ce dernier ouvrira un dossier et lui expliquera les différentes étapes à suivre pour sécuriser la transaction.
Pour l’ouverture du dossier, l’acquéreur devra préparer les documents suivants :
- Les cartes d’identité de l’acheteur et du vendeur,
- Une description précise du bien concerné (adresse, caractéristiques, annexes éventuelles).
2.Offre d’achat
a) Emission de l’offre d’achat
Lorsqu’un candidat acquéreur souhaite manifester son intérêt pour l’achat d’un bien immobilier, il peut formaliser son intention par une offre écrite d’achat, transmise par courrier ou par e-mail à l’acheteur.
Cette offre doit comporter plusieurs éléments essentiels :
- Les nom et prénom de l’acheteur,
- L’adresse complète du bien concerné,
- Le prix proposé (en toutes lettres),
- La durée de validité de l’offre
- Les éventuelles conditions suspensives (par exemple : l’obtention d’un crédit)
- Les éventuelles indemnités (généralement équivalente à 10% du prix de la vente).
Indiquer une durée de validité est vivement conseillé. Cela permet de fixer une limite dans le temps pendant laquelle le vendeur peut accepter l’offre. Passé ce délai, l’offre devient caduque et l’acheteur n’y est plus engagé. Cela évite à l’acquéreur de rester lié indéfiniment à sa proposition, surtout si le vendeur tarde à se manifester ou souhaite consulter d'autres offres. Fixer une durée claire protège donc l’acheteur, tout en incitant le vendeur à se positionner rapidement.
L’offre doit être datée et signée par l’acheteur avant d’être transmise au vendeur.
Il est important de garder à l’esprit qu’une offre d’achat constitue un engagement ferme de la part de l’acquéreur. Tant que la durée de validité de l’offre court, il ne peut pas se rétracter. Selon les termes de l’offre d’achat, une offre contresignée par le vendeur peut être considérée comme une vente définitive. C’est pourquoi il est fortement recommandé de la rédiger avec soin, de préférence avec l’accompagnement d’un professionnel.
Le Notaire est votre conseiller désigné et vous assistera pour la rédaction de l’offre d’achat.
b) Acceptation de l’offre par le vendeur
A la réception d'une offre d’achat, le vendeur peut l’accepter, la refuser, ou faire une contre-offre
S’il accepte et contresigne l’offre, l’engagement devient ferme : la vente est juridiquement conclue, sous réserve des éventuelles conditions suspensives mentionnées dans l’offre.
Si ce n’est pas encore fait, il est conseillé à l’acquéreur de prendre contact avec son Notaire, afin de préparer la suite du processus (compromis et acte de vente).
L’acquéreur veillera à transmettre à son notaire les documents suivants :
- Les nom et prénom de l’acheteur,
- L’adresse complète du bien concerné,
3. Compromis Compromis de vente
Le compromis de vente est un contrat signé entre le vendeur et l’acheteur d’un bien immobilier. Il engage les deux parties à réaliser la vente à des conditions définies (prix, délai, etc.). C’est un accord ferme qui précède la signature de l’acte authentique chez le notaire.
Ce document précise tous les éléments essentiels de la transaction, comme l’identité des parties, la description du bien, le prix convenu, l’accord sur les modalités de paiement du solde ainsi que les éventuelles conditions suspensives (par exemple, l’obtention d’un prêt immobilier par l’acheteur), le cas échéant, un acompte (souvent 10 % du prix versé le jour de la signature sur le compte de l’étude notariale) et toute autre clause spécifique à la vente.
Une fois le compromis signé, ni le vendeur ni l’acheteur ne peuvent se désister sans risque de pénalités, sauf si une condition suspensive n’est pas remplie. Le compromis donne donc un cadre sécurisé pour avancer vers la vente finale. Il constitue la base juridique sur laquelle sera établi l’acte authentique de vente.
Pour la rédaction du compromis de vente, la loi impose la réalisation de plusieurs vérifications liées au bien immobilier. Selon les régions, des recherches spécifiques seront nécessaires, notamment l'extrait cadastral, le plan, les renseignements urbanistiques, le certificat de performance énergétique, le certificat amiante, etc. Le recours à un professionnel est fortement recommandé afin de garantir la conformité de ces démarches.
Le notaire du vendeur rassemblera les éléments nécessaires auprès de l’administration et du notaire de l’acheteur.
- En Région de Bruxelles-Capitale
- En Région Flamande
- En Région Wallonne
4. Réalisation Réalisation des conditions suspensives
Le compromis de vente peut inclure des conditions suspensives, telles que l’obtention d’un crédit immobilier. En cas de présence d’une telle clause, l’acheteur doit, après la signature du compromis et dans le délai imparti, accomplir toutes les démarches nécessaires pour obtenir son prêt.
Il devra fournir au notaire l’un des documents suivants :
- soit une attestation d’obtention du prêt auprès de la banque de son choix,
- soit, en cas de refus, les lettres de refus émises par plusieurs établissements bancaires.
Si un crédit est accordé par la banque, celle-ci exigera généralement la prise d’une hypothèque sur le bien acheté. Cela nécessite la rédaction d’un acte distinct de l’acte de vente : l’acte de crédit hypothécaire. Le notaire prépare cet acte en parallèle de l’acte de vente et effectue à cette occasion plusieurs vérifications, notamment dans les registres des gages et des saisies, afin d’assurer la validité et la sécurité de la garantie
Lorsque d’autres conditions suspensives sont inscrites dans le compromis, par exemple la preuve de l’absence de pollution des sols ou de conformité urbanistique, il convient également de vérifier leur réalisation.
Si ces conditions ne sont pas réalisées, la vente est alors considérée comme nulle. Selon les termes négociés dans le compromis, cela entrainement généralement le remboursement de l’acompte versé.
5. Acte authentique de vente
L’acte authentique de vente est un document officiel qui, une fois signé par les parties et le Notaire, matérialise et confirme juridiquement le transfert de propriété entre le vendeur et l’acheteur. Il s’agit d’un acte juridique majeur, aux effets importants, qui requiert une préparation rigoureuse.
Dès lors, entre le compromis et la signature de l’acte, le notaire poursuit une série de vérifications destinées à garantir la régularité et la sécurité juridique de la transaction.
Avant la signature de l’acte authentique, le notaire de l’acquéreur adresse un projet d’acte à l’acheteur ainsi qu’au vendeur, par l’intermédiaire de son propre notaire. Cela leur permet d’en prendre connaissance à l’avance, de vérifier les informations qui y figurent, et de poser toutes leurs questions. Une fois ce travail de préparation accompli, le notaire convoque les parties pour la signature.
Parallèlement, il invite l’acheteur à verser sur le compte de l’étude le solde du prix de vente, ainsi que l’ensemble des frais liés à la transaction (droits d’enregistrement, honoraires, frais administratifs, etc.).
Le jour de la signature de l’acte authentique, si un acte de crédit hypothécaire doit être signé, le notaire organise généralement un premier rendez-vous en tête-à-tête avec l’acquéreur pour procéder à la signature de cet acte. Dans un second temps, un rendez-vous commun réunit les deux notaires ainsi que les deux parties, acheteurs et vendeurs. Généralement, chaque notaire reste dans son étude avec ses clients et la réunion se déroule par visioconférence via le réseau notarial sécurisé . Un rendez-vous en présentiel avec toute la partie est possible, mais de moins en moins fréquent.
Le notaire de l’acheteur, qui a rédigé l’acte le lit à voix haute et, en collaboration avec son confrère, s’assure que chaque partie comprend parfaitement la portée de ses engagements. Après ces explications, les signatures sont recueillies.
La vente devient alors définitive. La remise des clés peut avoir lieu immédiatement, sauf si une autre date a été convenue dans l’acte. En cas de signature à distance, les parties conviennent généralement de se retrouver sur place pour la remise des clés.
a) Recherches notariales réalisées en vue de l’acte de vente
6.Formalités Formalités post-acte
Après la signature des actes notariés (acte de vente et/ou de crédit hypothécaire), l’étude notariale doit encore accomplir plusieurs démarches.
L’acte de vente doit tout d’abord être transcrit entièrement auprès du bureau de Sécurité juridique compétent. Cette transcription rend le transfert de propriété entre du vendeur à l’acheteur opposable aux tiers, protégeant ainsi l’acheteur contre d’éventuelles saisies liées à des dettes du vendeur. Le nouveau propriétaire ne peut donner congé au locataire pour habiter le logement qu’après avoir déposé la demande de transcription de l’acte de vente
L’acte de vente est également enregistré auprès du bureau de Sécurité juridique. Le notaire paie au nom de l’acheteur les taxes fédérales (droite d’écriture) et régionales (droits d’enregistrement) et s’assure que les obligations fiscales sont respectées.
Si un crédit est accordé, l’hypothèque est également inscrite à ce moment-là.
La dernière étape de l’achat est la remise du titre de propriété à l’acheteur. Ce document est une copie certifiée conforme de l’acte notarié, appelée « expédition » ou « grosse ». Cette copie peut aussi être téléchargée gratuitement sur Izimi le coffre-fort digital des notaires belges. L’original, appelé « minute », reste conservé chez le notaire.
Source : www.notaire.be
2. Simulation des frais d’acquisition
Lors de l’achat d’un bien immobilier, plusieurs frais supplémentaires, à la charge de l’acheteur, s’ajoutent au prix de vente. Ces frais concernent à la fois l’acquisition du bien et, le cas échéant, le prêt hypothécaire contracté pour en financer l’achat.
Frais liés à l’acte d’achat :
- Les droits d’enregistrement sont une taxe à payer lors de la signature de l’acte de vente qui représente un pourcentage de la valeur conventionnelle du bien. Leur taux dépend de la région (Bruxelles, Wallonie ou Flandre) et des réductions peuvent être accordées selon certaines conditions (abattement, taux réduit, etc.).
- Les honoraires du notaire sont calculés selon un barème légal, en fonction de la valeur du bien. Ils sont identiques quel que soit le notaire choisi.
- Les frais administratifs couvrent, sous forme de forfait, l’ensemble des coûts liés aux démarches nécessaires à la rédaction de l’acte (recherches fiscales, documents cadastraux, certificats, timbres, etc.).
Les ventes de constructions neuves sont soumises à la TVA, ce qui peut entraîner un coût supplémentaire pour les acquéreurs.
En cas de prêt, les frais liés à l’acte de crédit hypothécaire :
- Un droit d’enregistrement hypothécaire de 1 % est prélevé sur le montant garanti (capital et accessoires du prêt).
- Un droit d’inscription hypothécaire de 0,30 % s’ajoute également, versé directement à l’État lors de l’enregistrement de l’hypothèque.
- Une rétribution hypothécaire, forfaitaire (230 €, ou 985 € si l’hypothèque est supérieure à 300.000 euros), est également due pour les formalités administratives liées à l’inscription de l’hypothèque.
- Des honoraires de notaire sont également dus pour la rédaction de l’acte de crédit, eux aussi fixés par un barème légal en fonction du montant emprunté.
- Des frais administratifs complémentaires peuvent être facturés par le notaire, sous forme de forfait, pour couvrir les recherches spécifiques liées à l’acte de crédit.
Des autres frais peuvent s’ajouter selon votre situation, sont possibles, par exemple des frais liés à un mandat hypothécaire ou à une mainlevée d’hypothèque.
Concrètement, avant la signature de l’acte authentique, le notaire transmettra à l’acquéreur un décompte détaillé de ces différents frais et lui demandera de verser le montant dû sur le compte de l’étude. Après la signature, le notaire se chargera de reverser ces fonds aux administrations compétentes.
Les frais totaux représentent généralement environ 15 % du prix d’achat, sauf en cas de régime fiscal avantageux. Il est donc essentiel de les prendre en compte dans le budget dès le début du projet.
Pour une estimation personnalisée, il est possible de consulter le simulateur disponible sur notaire.be/calcul-de-frais
- Les droits d’enregistrement en Région de Bruxelles-Capitale
- Le bien doit être en Région de Bruxelles -Capitale
- Le prix du bien ne peut pas dépasser 600.000 €, ou 300.000 € pour les terrains à bâtir.
- Les acheteurs doivent être des personnes physiques.
- Le bien doit être affecté ou destiné en tout ou en partie à l'habitation
- L'acquisition concerne la totalité en pleine propriété (et non l'acquisition d'une partie d'un immeuble, de l'usufruit ou de la nue-propriété).
- Les acheteurs ne possèdent pas, ensemble ou séparément, à la date du compromis de vente, la totalité en pleine propriété d’un autre immeuble destiné, totalement ou partiellement, à l’habitation, que ce soit en Belgique ou à l'étranger.
- L'habitation doit être affectée à la résidence principale dans les 3 ans suivant l'enregistrement de l'acquisition, ou 5 ans en cas de rénovations énergétiques dans le bien.
- Les acheteurs doivent maintenir leur résidence principale durant cinq ans de manière ininterrompue (ce délai commence à courir à partir de la date de domiciliation effective et l'inscription dans les registres de la population).
- L’abattement complémentaire ne s’applique que si vous bénéficiez déjà de l’abattement principal.
- L’amélioration de performance énergétique doit être d’au moins deux classes PEB.
- L’amélioration de performance énergétique doit avoir lieu délai de 5 ans à partir de l’enregistrement de l’acte de vente.
- Le délai pour se domicilier dans le bien est porté à 5 ans (au lieu de 3 ans), afin de laisser le temps nécessaire pour réaliser les travaux (permis, devis, chantier…).
- Les droits d’enregistrement en Région de Bruxelles-Capitale
- L’acheteur est une ou plusieurs personnes physiques (à l’exclusion des sociétés).
- Le bien est destiné à l’habitation principale de l’acheteur ou de sa famille.
- L’acheteur ne possède pas déjà une autre habitation ou terrain en pleine propriété.
- L’achat porte sur la pleine propriété et doit être pur, simple et inconditionnel.
- L’acheteur doit s’établir et se domicilier dans le logement dans un délai de 3 ans après la signature de l’acte authentique et doit y demeurer pendant un délai raisonnable.
- Les droits d’enregistrement en Région Wallonne
- o L’acheteur ne doit pas posséder en pleine propriété un autre bien immobilier destiné à l’habitation (que ce soit en Belgique ou à l'étranger),
- L’acheteur doit établir sa résidence principale dans le bien dans les 3 ans (5 ans pour terrain ou construction sur plan).
- Il doit conserver sa résidence principale dans le bien pendant au moins 3 ans.
En région de Bruxelles-Capitale, le taux standard des droits d’enregistrement est de 12,5 % du prix d’achat du bien.
Un abattement, c’est-à-dire une réduction des droits d’enregistrement, peut être accordé lors de l’acquisition d’un bien immobilier, à condition de remplir les conditions cumulatives suivantes :
Concrètement, si les conditions précitées sont remplies, l’acquéreur est exonéré de droits d’enregistrement sur une première tranche de 200.000 € pour une habitation, ou de 100.000 € pour un terrain à bâtir. Cela représente une économie pouvant aller jusqu’à 25.000 € pour un logement et 12.500 € pour un terrain.
Pour encourager les acheteurs à améliorer la performance énergétique de leur habitation, un abattement complémentaire de 25 000 € de la base imposable par saut de classe énergétique peut également être accordé, à condition de remplir les conditions cumulatives suivantes :
En Flandre, le taux standard des droits d’enregistrement est de 12 % du prix d’achat du bien.
Un tarif réduit de 2% est d’application pour l’achat d’une habitation unique et propre servant de résidence familiale, à condition de remplir les conditions cumulatives suivantes :
Si l’acheteur pas encore vendu son ancien logement au moment de l’achat du nouveau, il peut toujours bénéficier du tarif réduit de 2 % à condition de s’engager à vendre entièrement l’ancien bien dans un délai de 2 ans à compter de la signature de l’acte notarié d’achat.
En Région wallonne, le taux standard des droits d’enregistrement est de 12,5 % du prix d’achat du bien.
Un tarif réduit de 3% est d’application pour l’achat d’un bien immobilier destiné à devenir la résidence principale de l’acquéreur, à condition de remplir les conditions cumulatives suivantes :
Si l’acheteur pas encore vendu son ancien logement au moment de l’achat du nouveau, il peut toujours bénéficier du tarif réduit de 3 % à condition de s’engager à vendre entièrement l’ancien bien dans un délai de 3 ans à compter de la signature de l’acte notarié d’achat (les biens situés à l’étranger seront pris en considération).
Source : www.notaire.be
3. Confier mon dossier d’acquisition un notaire
-> formulaire envoyé/sera envoyé par le notaire
Crédit hypothécaire
Lorsqu’une banque accorde un crédit pour financer un bien immobilier, celui-ci est généralement assorti d’une garantie appelée hypothèque. Cette garantie permet à la banque de faire vendre le bien si l’acheteur ne rembourse pas son prêt, ce qui sécurise son engagement. On désigne alors ce type de prêt sous le terme de crédit hypothécaire.
Pour l’octroi d’un crédit hypothécaire, la banque exige généralement la souscription d’une assurance incendie couvrant le bien ainsi que d’une assurance-vie « solde restant dû », garantissant le remboursement du prêt en cas de décès de l’emprunteur. L’acheteur n’est pas tenu de souscrire ses assurances auprès de la banque qui accorde le prêt, mais celle-ci propose souvent des conditions de taux d’intérêt plus avantageuses en cas de souscription. Il est donc recommandé de comparer plusieurs offres afin de choisir la solution la plus adaptée et la plus avantageuse.
Le crédit hypothécaire comprend un taux d’intérêt, qui correspond au coût supplémentaire payé en plus du capital emprunté. Le remboursement s’effectue généralement par mensualités sur une durée déterminée (10, 15, 20 ans ou plus), mais des versements trimestriels ou annuels peuvent également être prévus.
En pratique, la mise en place de l’hypothèque nécessite la rédaction d’un acte distinct de l’acte de vente, appelé acte de crédit hypothécaire. Le notaire prépare cet acte en parallèle de l’acte de vente et réalise plusieurs vérifications, notamment dans les registres des gages et des saisies, afin d’assurer la validité et la sécurité de la garantie.
Avant la signature de l’acte de crédit, le notaire transmet le projet d’acte afin que l’acquéreur puisse vérifier les informations qui y figurent et poser toutes ses questions. Une fois ce travail de préparation accompli, le notaire convoque les parties pour la signature.
Généralement, les acquéreurs d’un bien immobilier ont, le jour de la signature, deux rendez-vous consécutifs chez le notaire. Ils rencontrent d’abord leur notaire en privé pour signer l’acte de. Puis, un second rendez-vous réunit les acquéreurs, les vendeurs et leurs notaires respectifs pour procéder à la signature de l’acte de vente.
Source : www.notaire.be