| MONTANT |
 |  |
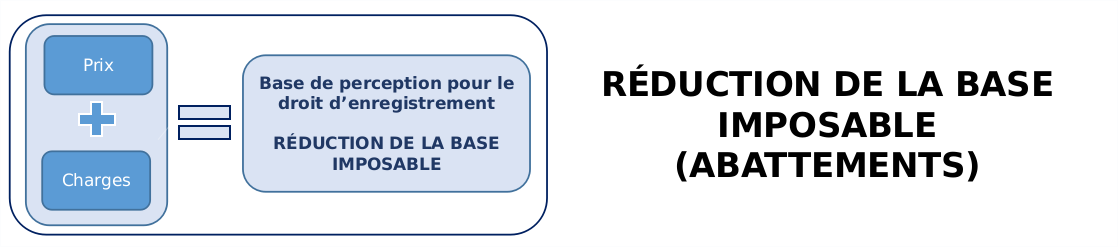
La réduction de la base d’imposition des ventes d’immeubles s’élève à 175.000,00 EUR (art. 46 bis C. enr).
- Le bénéfice pécuniaire maximal s’élève dès lors à 21.875,00 EUR;
- L’application de l’abattement ne peut toutefois mener à une base imposable négative  il ne donne jamais lieu à une quelconque restitution. | ABATTEMENT (en cas d’achat d’une habitation destinée à la résidence principale) |
La réduction de la base d’imposition des ventes d’immeubles s’élève à 15.000,00 EUR Le bénéfice pécuniaire maximal s’élève dès lors à :
➔ 1.500 EUR (tarif de 10%);
➔ 750 EUR (tarif de 5%);
➔ 225 EUR (tarif de 1,5%).
L’application de l’abattement ne peut toutefois mener à une base imposable négative il ne donne jamais lieu à une quelconque restitution.
- L’abattement est toujours considéré par immeuble et non par acquéreur : SI l’un invoque la portabilité, l’autre ne peut bénéficier de l’abattement.
|
| ABATTEMENT COMPLEMENTAIRE |
- Lorsque les conditions de fond d’application de l’abattement ordinaire sont remplies et qu’il y a constitution d’hypothèques sur l’habitation unique l’on bénéficie, outre de la réduction de la base imposable de 15.000,00 EUR, d’une réduction complémentaire de cette base imposable de :
➔ 10.000 EUR en cas d’imposition au taux de 10%.
➔ 20.000 EUR en cas d’imposition au taux de 5%.
➔ 66.666,67 EUR en cas d’imposition au droit de 1,5%.
Le bénéfice pécuniaire s’élève à 1.000 EUR.
- La réduction de 1000 EUR n’est possible qu’une fois par achat.
A. (10%) 
B. (5%) | réduction de 250 EUR
réduction de 750 EUR |
| L’avantage doit être réparti au prorata entre les 2 acquéreur (Circ, n°7/2009 du 7 avril 2009). |
|
ABATTEMENT DE RENOVATION
|
- S’agit d’une réduction de la base imposable des ventes à concurrence de 30.000 EUR.
- L’avantage financier est de :
➔ 3.000 EUR en cas d’imposition à 10%.
➔ 1.500 EUR en cas d’imposition à 5%. |


 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International