


Le régime légal / Les actifs du patrimoine propre – 5.1 Les biens assimilés aux propres par nature

Lorem ipsum dolor sit amet consectetur. Donec placerat sed mauris mauris. Sagittis lacus lacus, faucibus blandit enim. Facilisis mollis a. Lorem ipsum dolor sit amet consectetur. Donec placerat.
Le régime légal / Les actifs du patrimoine propre – 5.1 Les biens assimilés aux propres par nature​

5.1 Les biens assimilés aux propres par nature​

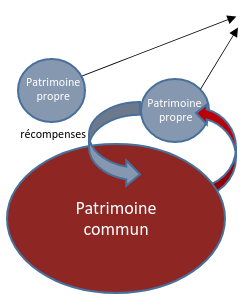
L’achat et la constitution de ces biens durant le mariage grâce à des fonds communs crée un droit à une indemnisation (une récompense) au profit de ce patrimoine (art. 2.3.18, al. 1 C. civ).

1. L’assurance-vie (Art. 2.3.19 al. 5 C. civ) (renvoi)

2. Les outils et instruments professionnels
Les outils et instruments servant à l’exercice de la profession sont des biens propres (art. 2.3.18 al.6 C. civ)​ MAIS une récompense est due au patrimoine commun SI celui-ci a payé, en toute ou partie, leur acquisition (art. 2.3.18, al. 1 C. civ).

    a. Sont seuls visés par cet article:​
  • - les outils et instruments qui appartiennent à un seul des époux.
  • EXCEPTION: S’ils servent aux deux époux qui exercent ensemble la profession, il sont communs.​

  • - les biens meubles corporels servant à la production de revenus professionnels (ordinateur…).​
    EXCEPTION: Sont exclus de cette catégorie :​
  • - Les droits incorporels (bail…).
  • - Les universalités de biens (fonds de commerce constitué pendant le mariage).​
  • - Les immeubles.
  • - Les immeubles par destination (art. 3.9 juncto art 3. 47 C. civ) (ils sont régis par le statut du fonds professionnel auquel ils servent).​
  • - Les produits ou biens créés avec les instruments professionnels (stock…)​
  • - Les clientèles (civiles ou commerciales) (elles sont des actifs communs lorsqu’elles sont constituées pendant le mariage).​

    • EXCEPTION: Lorsque la clientèle est étroitement liée à la personne de l’époux, il faut distinguer entre​ ​
  • - le droit à la clientèle (reste propre).
  • - la valeur financière de cette clientèle qui est un actif du patrimoine commun.​
  • Selon une opinion majoritaire, la valeur de la clientèle doit être déterminée au jour du partage du patrimoine commun.


    b. Lorsque les outils professionnels sont propres, une « indemnisation » ou « récompense » est due SI c’est le patrimoine commun qui a financé leur acquisition (le montant en est, même lorsque ces outils se déprécient au fil du temps, égal à celui de l’appauvrissement initial du patrimoine commun (art. 2.3.46 al. 1er C. civ).