

 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International
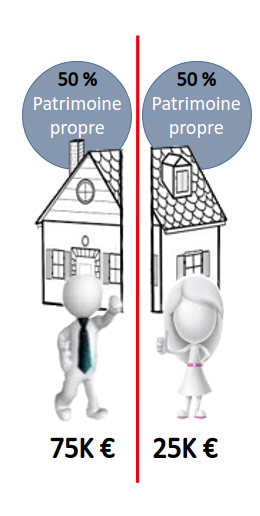 | AUTRES BIENS QUE LOGEMENT FAMILIALL |
|||
| Les conjoints ont acquis le bien immeuble/ le fonds de commerce conjointement. | Un conjoint est propriétaire de l’immeuble/ fonds de commerce. | |||
| Les deux conjoints l’ont payé. | Un seul conjoint l’a payé. | Le conjoint « propriétaire » l’a payé. | L’autre conjoint l’a payé. | |
| L’immeuble ou le fonds de commerce est véritablement la copropriété des époux pour autant qu’il puisse faire la preuve (par toutes voies de droit) qu’il a bien été le conjoint « aidant » (indemnisation de l’appauvrissement sans cause). | Parfois, la copropriété est fondée sur le fait que le bien initialement personnel a été transformé pendant le mariage par l’activité conjointe des époux au point qu’un nouveau bien (indivis) s’est substitué au bien personnel originaire. | |||
Les régimes de séparation de biens – 3. Autres biens que logement familial – Conjoint associés
Lorem ipsum dolor sit amet consectetur. Donec placerat sed mauris mauris. Sagittis lacus lacus, faucibus blandit enim. Facilisis mollis a. Lorem ipsum dolor sit amet consectetur. Donec placerat.