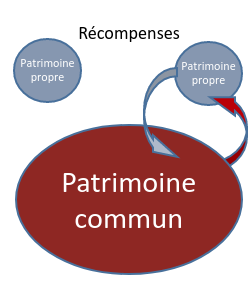
 | - Les actifs du patrimoine propre
Les actifs propres sont définis limitativement.- Seule la loi peut faire échapper un actif acquis durant le mariage à la présomption de communauté (art. 2.3.22, 4, in fine C. civ).
- L’interprétation des catégories de biens propres (art. 2.3.17 C. civ à 2.3.21 C. civ) se doit d’être restrictive, spécialement à propos des biens propres acquis pendant le mariage.
- Les propres par nature (art. 2.3.19 C. civ)
L’article 2.3.19 C. civ énumère différents biens meubles corporels ou incorporels qui ont pour trait d’être intimement attachés, sentimentalement ou moralement, à la personne de l’époux.- Ils sont PROPRES même si des biens communs ont été utilisés pour leur acquisition.
- Le patrimoine propre ne devra jamais d’indemnité (récompense) au patrimoine commun qui a financé leur acquisition.
- Vêtements et objets personnels (art. 2.3.19 al. 1)
Doivent y être rangés tous les objets ayant une valeur personnelles ou affective (même d’une certaine valeur) qui n’ont pas été acquis dans un but de « placements » ou « d’investissements » dans le chef du patrimoine commun.
EXEMPLE: cadeaux d’usage, bibelots, souvenirs familiaux, bijoux (sauf si ces derniers sont de valeur) - Droits intellectuels (littéraires, artistiques, industriels) (art. 2.3.19 al. 2)
Le droit propre
= le droit moral.
= le droit de mettre en exploitation l’œuvre, le droit de décider si l’œuvre est achevée, de la divulguer, d’exploiter publiquement, de prendre un brevet, de déposer une marque.
|


 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International