 | - Notions
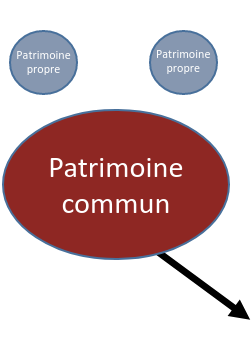
Le régime légal est caractérisé par l’existence de 3 patrimoines:- le patrimoine propre du mari.
- le patrimoine propre de la femme.
- le patrimoine commun (art. 2.3.16 C; civ).
- Ces patrimoines n’ont pas de personnalité juridique.
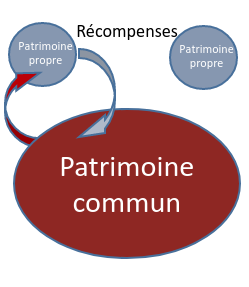
- Ces patrimoines constituent, chacun, une masse active et passive obéissant à des règles spécifiques quant à
- leur consistance.
- leur gestion.
- les droits et recours des tiers.
- les rapports de patrimoine à patrimoine.
- leur attribution en fin de régime.
c.1. Le patrimoine commun est l’élément central et prépondérant de l’architecture de ce régime  PRESOMPTION que les biens acquis durant le mariage sont communs car présumés: - acquis avec des avoirs communs.
- remplaçant des avoirs communs lorsque l’origine exacte du bien n’est pas établie (art. 2.3.22, in fine C.civ) .
- Il comprend, à titre résiduaire, tout bien que la loi ne qualifie pas de bien propre au sens des articles 2.3.18 et 2.3.19 C. civ (catégories de biens propres à interpréter restrictivement).
c.2. Le patrimoine commun constitue un patrimoine affecté à l’intérêt de la famille, géré par les deux époux (art. 2.3.29, al.2 C. civ) dans leur intérêt mutuel.- Bien qu’un époux ait conclu une dette, celle-ci grève tout le patrimoine commun (art. 2.3.28, al.1 C. civ).
- Les actes de gestion des biens communs lient les deux époux à l’égard des tiers, alors même qu’ils auraient été posés par un époux (art. 1416 C. civ).
- Un époux ne peut pas s’approprier unilatéralement les biens du patrimoine commun.
|


 Mydeed France
 Mydeed Luxembourg
 Mydeed Suisse
 Mydeed International
 Les tiers (créanciers) peuvent, conformément au droit commun, prendre les mesures conservatoires sur le patrimoine commun pour sûreté de leur créance.